ECONOMIA
23/10/2026
Alerta en las pymes industriales: la producción cayó casi 12%, se redujo el empleo y no hay señales de recuperación
Fuente: Netfan Servicios
Un relevamiento del Observatorio PyME reveló un fuerte deterioro manufacturero durante el tercer trimestre. La confianza empresaria alcanzó su nivel más bajo desde 2023, mientras las expectativas para los próximos meses también empeoraron
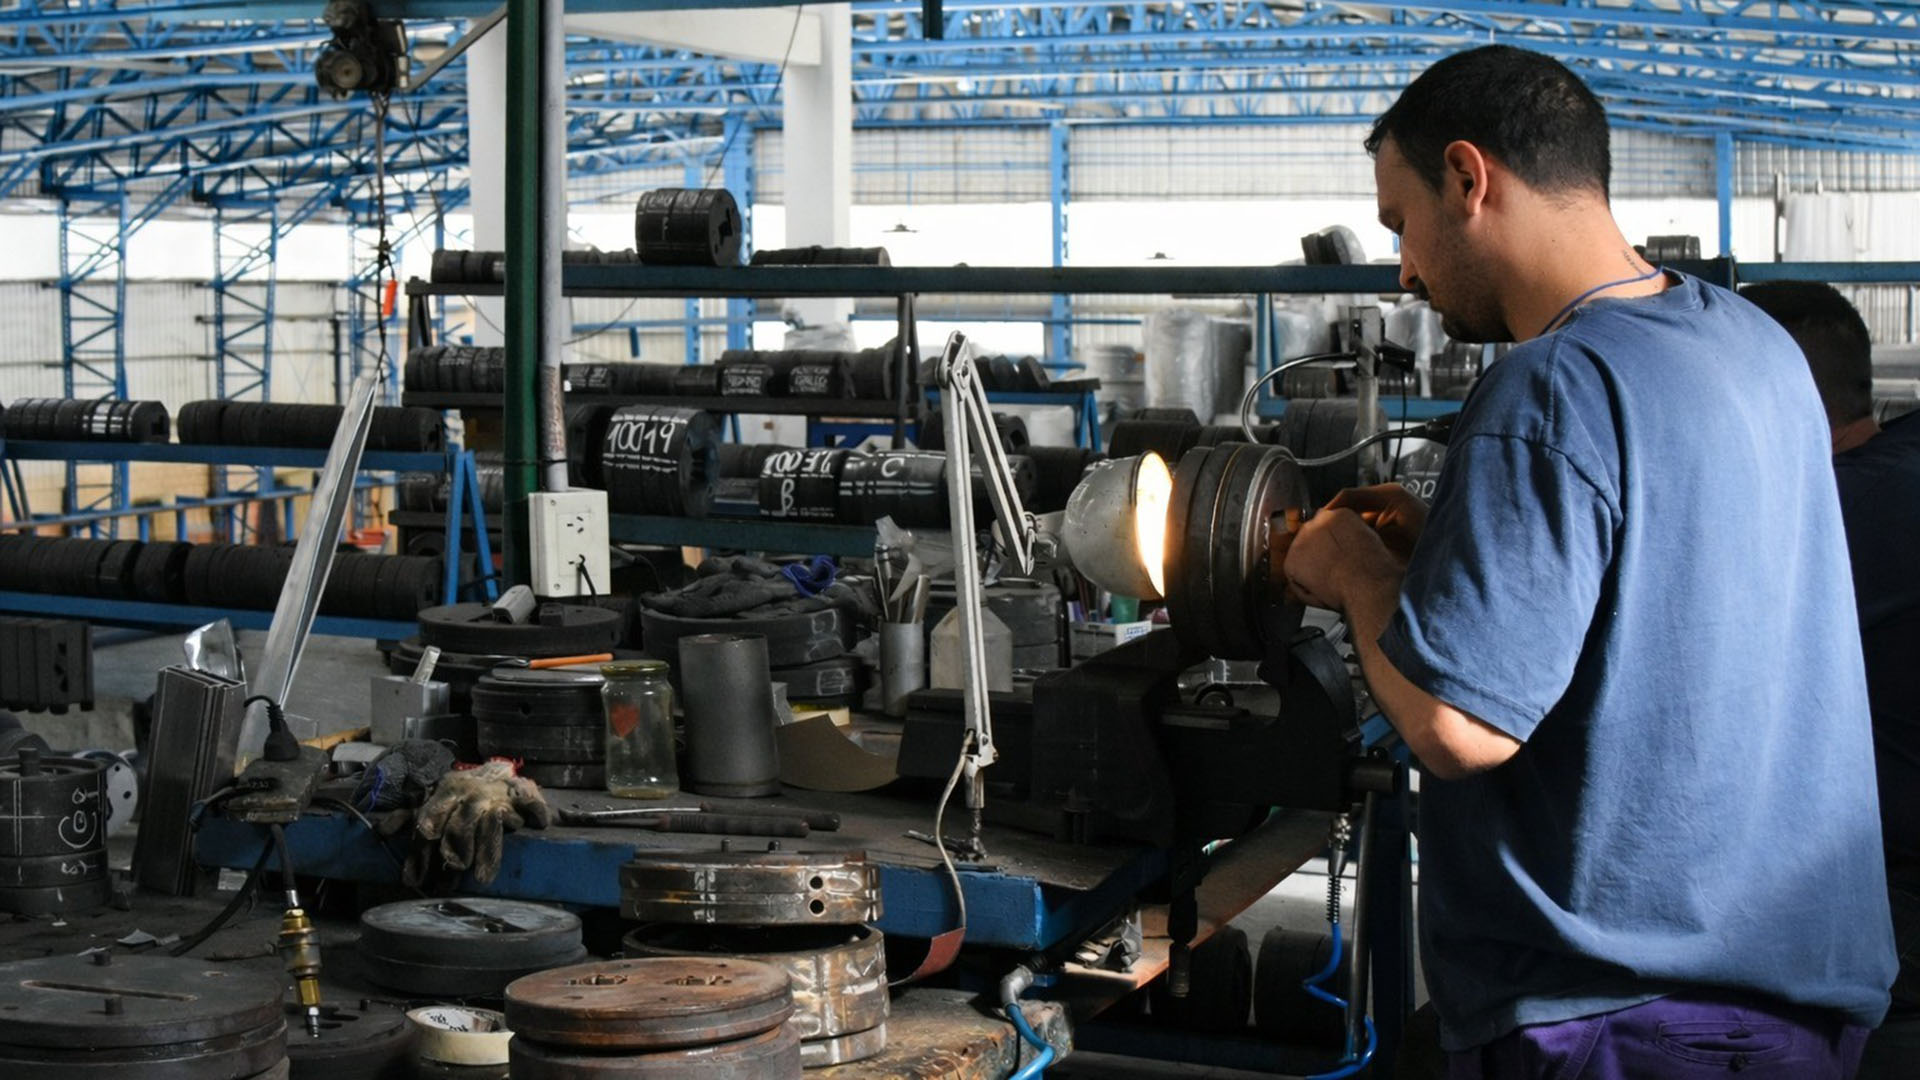
La situación de las pequeñas y medianas empresas industriales continúa mostrando signos de deterioro, tanto en los niveles de actividad como en el mercado laboral. A la caída de la producción y la reducción de personal se suma un dato que genera preocupación sobre los próximos meses: los indicadores que anticipan el comportamiento del sector permanecen en terreno negativo y la confianza de los empresarios retrocedió a su nivel más bajo en tres años. El escenario surge del último relevamiento de la Fundación Observatorio PyME, correspondiente al tercer trimestre de 2026.
Según el anticipo de la Encuesta Coyuntural, la producción de las PyME industriales cayó 11,9% interanual durante el tercer trimestre, mientras que el empleo se contrajo 5,6% frente al mismo período de 2025. La comparación con el trimestre anterior tampoco mostró una mejora: en términos desestacionalizados, la actividad retrocedió 4,7% y la ocupación disminuyó 1,8%.
Los resultados corresponden a un relevamiento realizado entre el 28 de septiembre y el 16 de octubre sobre una muestra representativa de 400 empresas manufactureras de todo el país. El universo analizado comprende alrededor de 16.000 establecimientos industriales de entre 10 y 250 trabajadores, que generan más de 560.000 puestos de trabajo formales.
El deterioro de la actividad estuvo acompañado por un empeoramiento de las expectativas empresarias. El Índice de Confianza Empresarial (ICE-PyME) se ubicó en 39,9 puntos, con una caída de 3,1 puntos respecto del trimestre anterior y de 3,7 puntos en la comparación interanual. Se trata del registro más bajo desde el tercer trimestre de 2023 y del quinto trimestre consecutivo en el que el indicador permanece por debajo de los 50 puntos, umbral que separa las percepciones optimistas de las pesimistas.
El relevamiento también mostró que el Índice Anticipatorio del Ciclo de Actividad PyME (PMI) se mantuvo en zona de contracción por octavo trimestre consecutivo. Este indicador, que permite observar las decisiones de producción, contratación y abastecimiento antes de que se reflejen plenamente en las estadísticas de actividad, registró 44,2 puntos, prácticamente sin cambios frente al trimestre anterior.
Aunque el PMI mejoró 1,7 puntos respecto del mismo período de 2025, continuó por debajo del nivel de 50 que señala una expansión. Además, sus cinco componentes ?pedidos, producción, empleo, tiempos de entrega y existencias de insumos? permanecieron en terreno contractivo.
El deterioro de las pequeñas y medianas empresas se inscribe en un escenario de debilidad de la actividad industrial en general. Según los datos del Indec, la producción manufacturera registró en agosto una caída del 3,2% interanual, aunque mostró una recuperación del 1,9% frente a julio, en términos desestacionalizados. Sin embargo, esa mejora mensual no alcanzó para compensar el retroceso del mes anterior. En los primeros ocho meses de 2026, la industria acumuló una contracción del 2,7% y se ubicó 17,2% por debajo del máximo registrado en noviembre de 2017.
El comportamiento es heterogéneo: mientras algunas actividades vinculadas con la agroindustria, la refinación de petróleo y los productos farmacéuticos muestran mejores resultados, otras ramas, como la textil, el calzado, la siderurgia y la maquinaria, enfrentan retrocesos asociados con la debilidad de la demanda y, en determinados segmentos, con una mayor competencia de productos importados.
El impacto también se observa en el mercado laboral. De acuerdo con los datos difundidos por la UIA, el empleo asalariado formal en la industria perdió 51.112 puestos de trabajo en los doce meses hasta julio, lo que representó una caída del 4,4% interanual. Solo durante ese mes se registró una reducción de 2.832 trabajadores. En comparación con agosto de 2023, cuando se alcanzó el último máximo de ocupación industrial, la pérdida acumulada llegó a 94.923 empleos, equivalente a una contracción del 7,9%.
Uno de los aspectos más relevantes del informe es que el deterioro no se limita a la evaluación que los industriales realizan sobre la situación actual. También alcanza a las expectativas para el próximo año, una variable estrechamente vinculada con las decisiones de inversión y contratación.
El componente de expectativas futuras del ICE-PyME descendió a 47,5 puntos, con una caída de 4,6 puntos respecto del segundo trimestre y de 5,2 puntos frente al mismo período del año pasado. De esta manera, volvió a ubicarse por debajo del umbral de 50, que indica el predominio de evaluaciones desfavorables.
Por su parte, el indicador de condiciones actuales alcanzó apenas 30,9 puntos, después de retroceder 1,4 puntos en el trimestre y 2,3 puntos en términos interanuales. La diferencia entre ambos componentes fue de 16,6 puntos. Esto significa que, si bien los empresarios mantienen una evaluación más negativa de la situación presente que de la futura, las perspectivas para el próximo año también empeoraron.
El estudio desagrega la confianza en tres dimensiones: la situación del país, la del sector industrial en el que opera cada empresa y la evolución de la propia firma. En los tres casos se registraron retrocesos. La percepción sobre el país se ubicó en 38,2 puntos, con una caída trimestral de 3,7 puntos. La evaluación del sector alcanzó 36,6 puntos, con una disminución de 2,7 puntos, mientras que la confianza respecto de la propia empresa llegó a 44,3 puntos, 3,2 puntos menos que en el trimestre anterior.
La comparación interanual también fue negativa en las tres dimensiones. La confianza sobre el país cayó 3,9 puntos, la correspondiente al sector retrocedió 4,4 puntos y la evaluación de la propia firma disminuyó 4 puntos.
Otro dato significativo aparece en las perspectivas de rentabilidad. El indicador correspondiente a las ganancias esperadas para el próximo año descendió a 49 puntos, con una reducción trimestral de 3,5 puntos y una caída interanual de 4,3 puntos.
El detalle del PMI permite observar cómo se distribuye el deterioro entre las distintas variables que determinan el funcionamiento de las fábricas.
La cartera de pedidos, uno de los indicadores más importantes para anticipar la evolución de la producción, registró 43,9 puntos. Según el relevamiento, el 38,6% de las empresas informó una disminución de los pedidos respecto del trimestre anterior, mientras que el 35,1% señaló que permanecieron sin cambios y el 26,3% registró un aumento. La evolución de las órdenes de compra resulta especialmente relevante porque constituye una de las primeras señales sobre la demanda que deberán atender los establecimientos industriales en los meses siguientes.
En cuanto a la producción, el componente correspondiente alcanzó 44,2 puntos. El 34,4% de las firmas informó una caída del volumen elaborado, frente al 42,8% que mantuvo sus niveles y el 22,8% que registró un incremento.
El comportamiento del empleo también reflejó las dificultades del sector. El indicador se ubicó en 42,8 puntos, uno de los registros más bajos entre los cinco componentes del PMI. El 26,4% de las PyME industriales redujo su dotación de personal durante el trimestre, mientras que el 61,7% la mantuvo sin cambios y apenas el 11,9% incorporó trabajadores.
Este resultado acompaña la caída interanual del 5,6% en el empleo industrial PyME informada por la encuesta coyuntural. También muestra que las reducciones de personal alcanzaron a una proporción de empresas superior a la que realizó nuevas incorporaciones.
El relevamiento incluyó información sobre las decisiones de abastecimiento de las empresas, una variable que permite anticipar sus necesidades productivas.
El componente de stock de insumos se ubicó en 40,6 puntos, el nivel más bajo entre los cinco indicadores que integran el PMI. Según la encuesta, el 30,4% de las firmas redujo sus existencias de materias primas e insumos respecto del trimestre anterior, mientras que el 58,1% las mantuvo sin cambios y el 11,5% las incrementó.
El Observatorio PyME explica que la evolución de los inventarios constituye una señal anticipada sobre los planes de producción. La acumulación de materias primas suele acompañar las expectativas de mayor actividad, mientras que la reducción de existencias puede preceder a una disminución del volumen elaborado.
La Fundación Observatorio PyME tiene previsto publicar el informe completo correspondiente al tercer trimestre el jueves 29 de octubre, cuando presentará información adicional sobre la evolución de las empresas manufactureras.
Fuente: Netfan Servicios
Compartir
Viernes
23 de Octubre de 2026